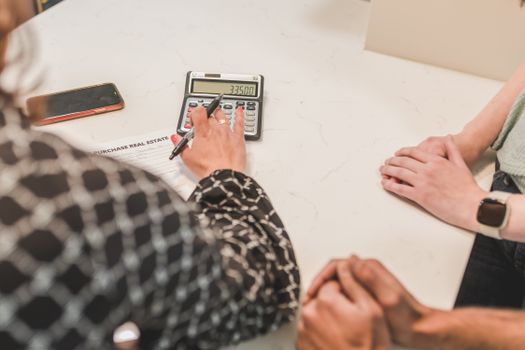
Hypotheek annuiteit berekenen is voor veel huizenzoekers de snelste manier om grip te krijgen op hun maandlasten. Of je nu starter bent, wilt doorstromen of gewoon wilt weten wat een hogere hypotheek rente met je budget doet: met een paar cijfers kom je al verrassend ver.
Toch maken veel mensen dezelfde fout. Ze kijken alleen naar het leenbedrag, terwijl inkomen, gezinssituatie, woonplaats, rentevaste periode en belastingvoordeel via de belastingdienst minstens zo bepalend zijn voor wat je straks netto betaalt.
Hypotheek annuiteit berekenen in 4 stappen
Bij een annuïteitenhypotheek betaal je elke maand één vast brutobedrag. In het begin bestaat dat vooral uit rente, later los je juist meer af. Daarom is annuiteit berekenen hypotheek handig als je wilt weten hoe jouw maandlasten zich opbouwen.
1. Bepaal je leenbedrag
Kijk eerst naar de koopsom van de woning en trek daar je eigen geld vanaf. Denk aan spaargeld, overwaarde of een schenking. Wie zoekt op annuiteiten hypotheek berekenen of hypotheek berekenen annuiteit, wil vaak precies dit weten: hoeveel moet ik echt lenen?
Voorbeeld: koop je een huis van 375.000 euro en betaal je 25.000 euro zelf, dan is je hypotheek 350.000 euro.
2. Kies je rente en looptijd
Daarna vul je de hypotheek rente en looptijd in. Bij een looptijd van 30 jaar en 4,0 procent rente kom je voor 350.000 euro uit op ongeveer 1.671 euro bruto per maand.
Kies je voor hypotheekrente 20 jaar vast annuiteit, dan koop je rust in. Je maandbedrag blijft lang gelijk, maar de rente ligt soms iets hoger dan bij korter vastzetten.
3. Reken bruto en netto uit
Bruto is niet hetzelfde als netto. Omdat je de betaalde hypotheekrente onder voorwaarden mag aftrekken, kan je netto maandlast lager uitvallen. Hoeveel lager, hangt af van je inkomen, fiscale situatie en de regels van de belastingdienst.
In de eerste jaren is dat voordeel meestal groter, omdat je dan relatief veel rente betaalt. Later daalt het belastingvoordeel, terwijl je aflossing juist stijgt.
4. Vergeet bijkomende lasten niet
Je hypotheek is niet je enige woonlast. Reken ook met:
- opstal- en inboedelverzekering
- gemeentelijke heffingen
- VvE-bijdrage bij een appartement
- onderhoud en energielasten
Key takeaway: een betaalbare hypotheek op papier kan in de praktijk alsnog krap voelen als je deze kosten niet meeneemt.
Wat inkomen, gezinssituatie en woonplaats doen met je maandlasten
Wie hypotheek annuiteit berekenen serieus aanpakt, moet verder kijken dan alleen een rekentool. Twee huishoudens met hetzelfde salaris kunnen namelijk op totaal andere maandlasten uitkomen.
Inkomen: meer dan alleen je bruto salaris
Bij het bepalen van je maximale hypotheek kijken geldverstrekkers naar vast inkomen, contractvorm en soms bonussen of vakantiegeld. Ook je pensioen speelt mee, vooral als je dichter bij je AOW-leeftijd zit.
Werk je als zzp’er, dan wordt vaak naar het gemiddelde inkomen van de afgelopen jaren gekeken. Heb je een studieschuld of private lease, dan drukt dat juist weer op je leencapaciteit.
Gezinssituatie: kinderen kosten ook leencapaciteit
Een stel zonder kinderen kan vaak meer dragen dan een gezin met hoge opvangkosten. Dat komt doordat banken niet alleen naar inkomen kijken, maar ook naar vaste lasten en financiële ruimte.
Rekenvoorbeeld: een stel met samen 85.000 euro bruto per jaar kan bij 4 procent rente grofweg meer lenen dan een alleenstaande met 52.000 euro. Maar heeft dat stel ook twee dagen kinderopvang voor twee kinderen, dan voelt dezelfde hypotheek in de praktijk zwaarder aan.
Woonplaats: dezelfde hypotheek, andere werkelijkheid
Waar je koopt, maakt enorm veel uit. In steden als Utrecht, Haarlem of Amsterdam ligt de koopsom vaak flink hoger dan in delen van Groningen, Limburg of Zeeland. Je maandlasten stijgen dan niet alleen door een hogere lening, maar vaak ook door hogere bijkomende kosten.
Daarom is annuïtaire hypotheek berekenen voor een appartement in de Randstad iets anders dan voor een eengezinswoning buiten de stad. Niet omdat de formule verandert, maar omdat je leenbedrag en totale woonkosten anders zijn.
Praktische scenario’s voor starters en doorstromers
Scenario 1: starter alleen
Je verdient 48.000 euro bruto per jaar en wilt 275.000 euro lenen tegen 3,8 procent rente voor 30 jaar. Dan kom je uit op ongeveer 1.281 euro bruto per maand. Netto kan dat lager uitvallen door renteaftrek, maar houd ook ruimte over voor sparen en onverwachte kosten.
Scenario 2: doorstromer met overwaarde
Je verkoopt je woning met 60.000 euro overwaarde en koopt een duurder huis. Door die overwaarde hoef je minder te lenen, waardoor je maandlast fors kan dalen, zelfs als de nieuwe woning duurder is.
Gebruik je een online tool zoals ing hypotheek berekenen, vergelijk die uitkomst dan altijd met een onafhankelijke berekening. Banken rekenen soms net anders met opslag, rentevaste periodes en toetsinkomen.
Scenario 3: spaargeld en crypto
Wie ook zoekt op crypto belasting nederland 2026, vraagt zich vaak af of crypto helpt bij een hypotheek. Kort gezegd: crypto telt meestal niet als stabiel inkomen, maar je vermogen in box 3 kan wel onderdeel zijn van je totale financiële plaatje. Banken kijken vooral naar herkomst, risico en bewijsbaarheid.
Hypotheek annuiteit berekenen wordt pas echt nuttig als je ook eerlijk kijkt naar je buffers, toekomstplannen en risico’s. Een iets lagere hypotheek geeft vaak meer rust dan maximaal lenen.
De slimste aanpak? Reken eerst zelf, speel met rente en looptijd, en laat daarna een adviseur meekijken. Zo weet je niet alleen wat je kúnt lenen, maar vooral wat je prettig kunt wonen.
Bekijk ook
Meer over dit onderwerp in de regio: